Бизнес
Стойне Василев за "умните пари" или как да подобрим живота си
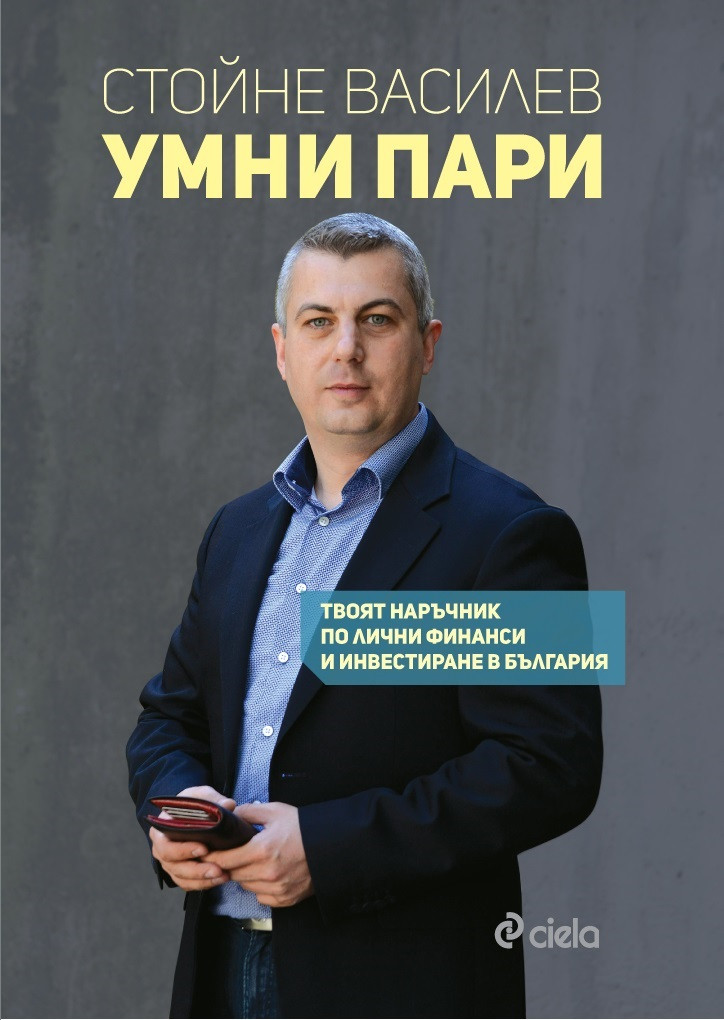 Разговаряме със Стойне Василев - създател на сайта за лични финанси и собствен бизнес SmartMoney.bg и председател на УС на Българска асоциация на личните финансови консултанти (БАЛФК). Наскоро Стойне представи своята първа книга "Умни пари" в която споделя своя богат опит в умното управление на личните финанси.
На колко години едно дете трябва да бъде запознато с идеята и стойността на парите?
Не мога да говоря по принцип за тези неща, защото те са строго индивидуални, но първите уроци за парите предадох на дъщеря ми, когато беше на около 2 години. Те бяха сравнително прости – това са пари и с тях може да си купуваш разни неща. Тя си събираше стотинки в касичка и когато се напълни отивахме и купувахме нещо с тях. По този начин тя разбра за силата на парите и за спестяването.
Сега е вече на 4 и половина години и усложнихме нещата. От около една година има джобни пари (по един лев на ден) и тя решава какво да си купи с него (без „забранени“ неща, разбира се). Учим я и на потребителски навици като я водим с нас в магазина и ѝ разказваме какво купуваме и как го избираме – по качество, по цена, защото е на промоция и т.н. В момента, на дневен ред е урокът за спестяването, т.е. да не харчи джобните си всеки ден, а да ги спести за няколко дни и да си купи нещо по-голямо. За следващите месеци съм предвидил да я запозная с предприемачеството.
Ти кога откри парите и колко време ти отне от просто пари да ги превърнеш в умни пари?
Аз от малък се оправям добре с парите. Родителите ми даваха да пазарувам сам още на 5-6-годишна възраст и тогава разбрах за силата на рестото 😊. Намирах магазин с по-ниски цени и така оставаха повече пари за мен. Този навик съм го запазил и до днес.
Първите реални уроци за парите получих през 1995 година, когато влязох в Техникума по икономика в родния ми град Перник. Бях много впечатлен от промените, които настъпват в България по това време и как може всеки да спечели от това. Започнах да изучавам законите и механизмите, които движат парите и веднага ги прилагах на практика.
Умните пари дойдоха преди около 8 години. Тогава се пенсионираха моите родители и държавата им беше определила ниски пенсии, с които да могат да покриват само някакви базови нужди. Това ми подейства като силен шамар и тогава реших да изградя моята „Машина за пари“ – система от инвестиции, които да ми носи допълнителни доходи и да осигури времето, когато няма да искам или да мога да работя. Умните пари отиват при хората с висока финансова грамотност и това се превърна в моя мисия – да помогна на повече хора да управляват добре личните си финанси.
В последно време много се говори, че криптовалутите ще изместят парите и банковата система като цяло. Смяташ ли, че това е истина или е поредната групова заблуда?
Ако говорим за блокчейн технологията, тя или нейни подобрени версии ще са в основата на финансовата система в бъдеще. Дори да не се бяха появили криптовалутите, електронните пари навлизат все по-широка в нашето ежедневие и променят света, в който живеем. Ако разглеждаме криптовалутите като вид инвестиция, това за мен е по-близо до хазарт, отколкото до разумно вложение, и събитията от последната година го доказват. Още повече, никой не зная коя точно онлайн валута ще се наложи като платежно средство.
Ако днес спечелиш от лотарията 1 милион, какви са първите 5 неща, които ти идват наум да направиш с парите?
Ще ги разпределя по същия начин, както правя и с текущите си доходи. Няма да си купя скъпа кола или да обиколя света. Най-вероятно, ще увелича инвестициите си и ще финансирам проектите, по които работя в момента.
Ако натрупам богатство от 100 милиона, голямата част ще отиде за да подобря живота на хората, като аз вярвам, че това може да стане по два основни начина – да повишат финансовата си грамотност и да станат предприемачи.
Доколко трябва да сме пестеливи и има ли опасност, докато стимулираме пестеливостта си, да пропуснем момента да живеем живота, който искаме?
За мен, истината е в баланса. Не стимулирам и не насърчавам крайната пестеливост, която се изразява в купуването на лоша храна, евтини стоки и лишаване от почивки и други подобни неща. В основата на умното управление на парите са два подхода, които препоръчвам да се използват едновременно – увеличаване на приходите и управление на разходите. Масова заблуда е, че богатите хора „не си знаят парите“. Напротив. Аз работя с доста богати хора и почти 100% от тях знаят къде отива всеки един лев от техните приходи.
 Може ли "животът на кредит" в крайна сметка да се окаже по-успешен от модела на пестене?
В сегашната ситуация с ниски лихви по кредитите и депозитите, има известна логика да се купуват неща на заем. Разбира се, ако парите отиват само за бързо намаляващи своята стойност вещи като мебели, коли, техника, телефони и други, каквато и да е икономическата ситуация, с това действие ние ще ставаме по-бедни, въпреки че ще изглеждаме по-богати за останалите. Най-добрият вариант е да спестяваме и да инвестираме във високодоходни активи.
Кога кредитите са нещо хубаво и кога се превръщат в "дяволска работа"?
Аз бих теглил кредит само в 2 случая. Първият е, когато моят живот и здраве са застрашени. Ако нямам друг вариант, ще прибегна до заем. Вторият е, ако цената на кредита е по-малка от стойността на това, което ще придобием с него. Например, ако изтеглим кредит и си купим акции, които ни носят 10% годишна доходност, а лихвата по кредита е 5%, то тогава си струва.
Какво би посъветвал един 25-35-годишен човек, който все още няма никакви спестявания и харчи всичко, което спечели? Много хора не изкарват достатъчно пари, за да спестяват или поне това е общото вярване. Какво е решението?
Много е трудно да се дават универсални съвети на толкова много хора. Бих разбрал всеки, независимо какво би решил да направи. Ако говоря за себе си и хората, с които работя, повечето от нас се замислят за бъдещето, спестяванията и инвестициите, когато създадат семейство или имат деца. Другият типичен случай е когато някой преживее финансова криза. Почти никой не се събужда една сутрин и не си казва „Трябва да си управлявам по-добре парите“.
Бих насърчил хората, които искат да постигнат нещо повече от това да живеят от заплата до заплата и да разчитат добрата воля на техните работодатели, да започнат да спестяват част от техния доход и да го инвестират. По този начин, ще имат още един източник на доходи, освен заплатата, и той няма да зависи от времето, което влагат в неговото управление.
На кой етап от живота си човек трябва да състави свой личен финансов план?
Когато човек започне да изкарва сам парите си и живее самостоятелно е препоръчително да изготви сам (или с помощта на специалист) финансов план за неговото бъдеще. В противен случай, ще разчита на късмета и „нещата да се наредят“ при важните събития в неговия живот.


